Купити електромобіль одразу за повну вартість можуть далеко не всі. Хороша новина — кредит на електромобіль в Україні оформити реально, і пропозицій на ринку достатньо. Погана новина — умови у різних банків суттєво відрізняються, і без розуміння деталей можна переплатити десятки тисяч гривень зайвого.
Розберемо, які банки дають кредит на електро, які умови вважаються нормальними у 2026 році, чи існують безвідсоткові програми і коли лізинг вигідніший за звичайний кредит.
Які банки дають кредит на електромобіль
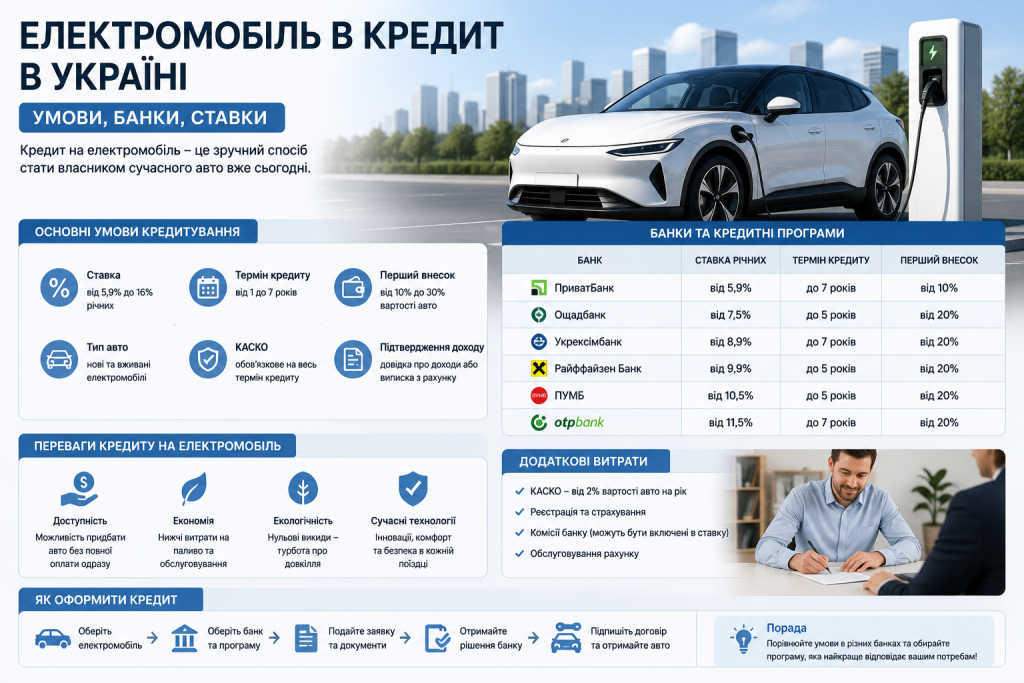
Більшість великих українських банків мають програми автокредитування, які поширюються і на електромобілі. Різниця — у вимогах, ставках і додаткових умовах.
Ощадбанк має окрему програму кредитування електромобілів. Умови орієнтовані на широке коло покупців, є спрощена процедура оформлення. Конкретні ставки залежать від суми і строку.
ПриватБанк пропонує програму «Авто в кредит» із мінімальним першим внеском від 20% і строком до 60 місяців. Є також програма VIP АВТО з індивідуальними умовами для великих сум.
OTP Bank оформляє кредит на електромобіль за один день. Є варіанти як без застави, так і під заставу рухомого майна.
Крім банків, кредити на електромобілі пропонують імпортери та дилери через партнерські фінансові програми. Часто саме через дилера можна отримати найвигідніші умови, включно з безвідсотковими програмами.
Орієнтовні умови кредитування у 2026 році
При першому внеску 40–50% від вартості авто банки пропонують максимально вигідні умови та швидше погоджують кредит. Якщо внесок менший — ставка вища.
| Параметр | Типові умови 2026 |
|---|---|
| Перший внесок | від 20% (банки), від 10–15% (лізинг) |
| Процентна ставка | 15–25% річних |
| Строк кредиту | до 60–84 місяців |
| Валюта | гривня |
| Застава | як правило, сам автомобіль |
Реальна переплата при ставці 20% річних на 5 років — значна. Наприклад, на авто за 40 000 USD при першому внеску 30% і кредиті на 28 000 USD сума переплати за 5 років складе близько 16 000–18 000 USD. Це важливо враховувати при розрахунку реальної вартості покупки.
Безвідсотковий кредит на електромобіль: реальність чи маркетинг
Безвідсотковий кредит на електромобіль — це реальна програма, але з нюансами. Ставка 0,01% або 0% — це не подарунок від банку, а маркетингова модель, де відсоток компенсує дилер або імпортер за рахунок власної маржі.
Як це працює на практиці:
- Дилер або імпортер домовляється з банком про компенсацію відсотків.
- Покупець отримує кредит під 0,01% або 0%.
- Натомість ціна авто за такою програмою може бути вищою, ніж при оплаті готівкою.
- Програма діє лише на конкретні моделі в наявності — не на всі авто.
«Безвідсотковий кредит — це зручний інструмент, але перед підписанням варто порівняти ціну авто за програмою з ціною при оплаті готівкою. Іноді різниця покриває “зекономлені” відсотки.»
Такі програми пропонують деякі імпортери BYD, Zeekr та інших китайських марок в Україні. Умови: перший внесок від 20–30%, строк зазвичай до 24–36 місяців, сума — фіксована модель із наявності.
Для отримання безвідсоткового кредиту зазвичай потрібні:
- паспорт та ідентифікаційний код;
- підтвердження доходу або поручитель;
- позитивна кредитна історія;
- перший внесок готівкою.
Лізинг як альтернатива кредиту
Лізинг — це фінансова оренда авто з правом викупу наприкінці строку. Авансовий внесок при лізингу починається від 10–15%, що значно нижче за банківські вимоги у 20–30%. Лізинг можна оформити без офіційного підтвердження заробітку — компанія враховує неофіційні доходи.
Головна відмінність від кредиту: до моменту повного викупу власником авто в техпаспорті вказана лізингова компанія. Продати або суттєво змінити авто без її згоди — неможливо.
Порівняння кредиту і лізингу
| Параметр | Кредит | Лізинг |
|---|---|---|
| Перший внесок | від 20% | від 10–15% |
| Право власності | одразу у покупця | після викупу |
| Підтвердження доходів | обов’язково | не завжди |
| Кредитна історія | важлива | лояльніше |
| Дострокове погашення | можливе | можливе через рік |
| Підходить для бізнесу | так | так, є податкові переваги |
Лізингові компанії ULF Finance, Automoney, OTP Leasing, Best Leasing, Avis Leasing підлаштовуються до потреб клієнтів — мінімальний внесок часто стартує від 10%, а умови стають гнучкішими.
Для фізичних осіб лізинг особливо цікавий, якщо офіційний дохід невисокий або кредитна історія не ідеальна. Для юридичних осіб і ФОП лізинг дає додаткові переваги — можливість включити платежі до витрат і зменшити базу оподаткування.
«Лізинг — не гірше і не краще за кредит. Це просто інший інструмент. Якщо важливо одразу стати власником і є гарна кредитна історія — кредит. Якщо важливий менший перший внесок і гнучкість — лізинг.»
Поради щодо вибору кредитної програми
Перш ніж підписувати будь-який договір, варто порівняти кілька пропозицій і перевірити деталі.
Рахуйте повну вартість кредиту, а не лише ставку. До загальної суми входять: відсотки, комісія за видачу, щомісячне обслуговування рахунку, обов’язкове КАСКО. Іноді ці додаткові платежі збільшують реальну переплату на 5–10%.
Зверніть увагу на умови дострокового погашення. Деякі банки стягують комісію за дострокове закриття кредиту. Якщо плануєте погасити раніше — уточніть цей пункт до підписання.
Перевірте вимоги до страхування. Більшість банків вимагають обов’язкове КАСКО на весь строк кредиту. Для електромобіля КАСКО дорожче через вартість батареї — закладайте 15 000–25 000 грн на рік у свій розрахунок.
Порівняйте пропозицію дилера і банку окремо. Дилерська фінансова програма не завжди найвигідніша. Іноді самостійне звернення до банку дає кращі умови, ніж програма через продавця.
Для нового електромобіля кредит зазвичай доступніший — банки охочіше кредитують нові авто з чіткою вартістю і гарантією. Для вживаного все складніше: банки ставляться до б/у електромобілів обережніше через труднощі з оцінкою реальної вартості батареї.
Електромобіль в кредит — це реальний варіант для тих, хто не хоче або не може платити повну суму одразу. Головне — не поспішати з підписанням першої-ліпшої пропозиції, порахувати повну вартість кредиту і зрозуміти, що вигідніше саме у вашій ситуації: класичний кредит, безвідсоткова програма чи лізинг.