Власник невеликої логістичної компанії з Вінниці рахував бюджет на оновлення автопарку і зупинився на цифрі, яку не потягнув би одразу. Через місяць у нього було три електрокари — просто оформлені інакше.
Лізинг довго вважався інструментом виключно для бізнесу. Зараз ним користуються і звичайні водії, хоча правила гри для них помітно відрізняються. Розберемо механіку, реальні умови та ситуації, коли така схема справді виграє в кредиту.
Як працює лізинг на практиці
Схема простіша, ніж здається. Лізингова компанія купує автомобіль за свої гроші й передає його вам у користування за щомісячну плату.
Ключова відмінність від кредиту — право власності. Машина числиться за лізингодавцем до моменту, поки ви не сплатите останній платіж і не викупите її.
Реєструють такий автомобіль зазвичай на лізингову компанію, а користувач вписаний у документах як особа з правом керування. Страховку, техобслуговування і паливо в цьому разі оплачує саме користувач.
Володіти річчю і користуватися нею — не одне й те саме. Іноді друге виявляється значно практичнішим.
Наприкінці строку є два сценарії. Ви або доплачуєте залишкову вартість і забираєте авто у власність, або повертаєте його та берете нову модель.
Другий варіант особливо цікавий саме для електрокарів. Технології тут оновлюються швидко, і машина трирічної давності відчутно поступається свіжій за запасом ходу та швидкістю зарядки.
Хто пропонує лізинг в Україні
Ринок ділиться на три групи гравців, і умови в них відрізняються суттєво. Розглянемо кожну.
Банківські лізингові підрозділи працюють із перевіреним колом клієнтів. Ставки в них зазвичай нижчі, проте вимоги до фінансової звітності серйозніші.
Незалежні лізингові компанії гнучкіші. Вони швидше ухвалюють рішення і частіше беруться за складніші випадки, хоча закладають це в підсумкову вартість.
Дилерські програми — окрема історія. Автосалони запускають власні пропозиції на конкретні моделі, іноді зі зниженою ставкою на перший рік.
Практична порада: подавайте заявку одразу у два-три місця. Різниця в підсумковій переплаті між пропозиціями часто досягає 5‒7% від вартості автомобіля.
Умови: аванс, строк і залишок
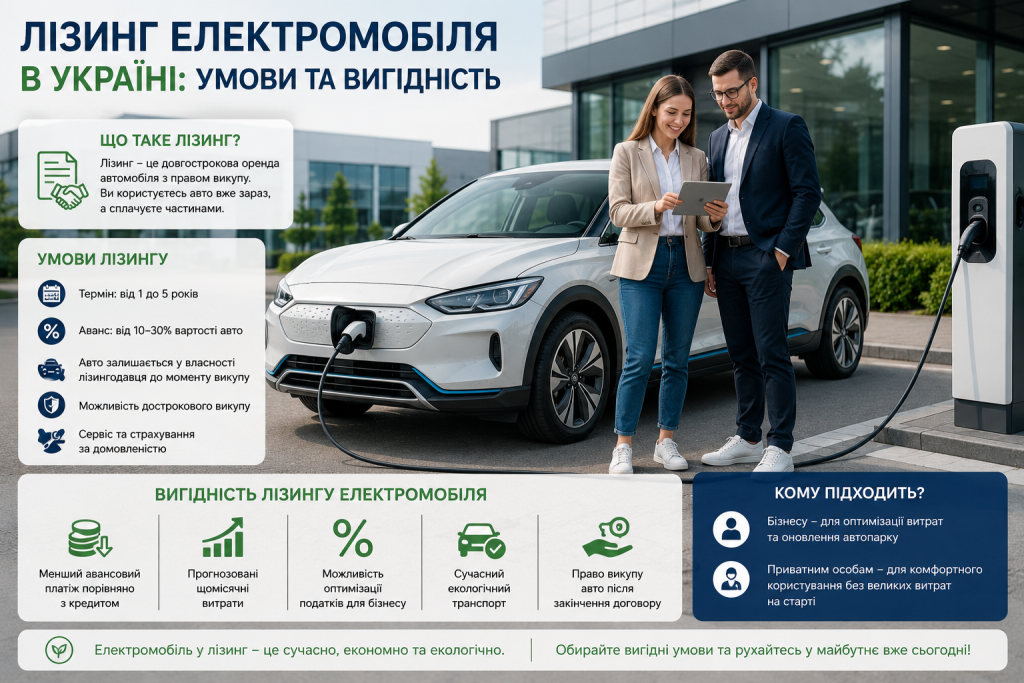
Стандартна конструкція договору складається з трьох чисел. Аванс становить від 10 до 30% вартості авто, строк — від одного до п’яти років, залишкова вартість — від 1 до 30%.
Що саме впливає на підсумкову ставку:
- розмір авансу, бо більший внесок майже завжди знижує подорожчання;
- строк договору та графік платежів;
- статус клієнта: юридична особа зазвичай отримує кращі умови;
- ліквідність конкретної моделі на вторинному ринку;
- новий автомобіль чи з пробігом;
- наявність додаткових послуг у пакеті.
Середнє подорожчання по ринку тримається на рівні 12‒20% річних для юридичних осіб і трохи вище для фізичних. Точну цифру завжди варто дивитися в графіку платежів, а не в рекламному оголошенні.
Окремий нюанс стосується електрокарів. Через високу залишкову ліквідність популярних моделей деякі компанії погоджуються на менший аванс, ніж для авто з двигуном внутрішнього згоряння.
Лізинг чи кредит: що вигідніше
Обидва інструменти вирішують одну задачу різними способами. Порівняння за ключовими параметрами виглядає так.
| Параметр | Лізинг | Кредит |
|---|---|---|
| Власник авто | Лізингова компанія | Покупець |
| Аванс | 10‒30% | 20‒50% |
| Строк | 1‒5 років | 3‒7 років |
| Швидкість рішення | 1‒3 дні | 3‒10 днів |
| Вимоги до довідок | Менш суворі | Суворіші |
| Податкова вигода | Є для платників ПДВ | Практично відсутня |
| Дострокове погашення | Можливе з умовами | Зазвичай вільне |
Кредит виграє тоді, коли ви плануєте користуватися машиною багато років і хочете одразу мати її у власності. Лізинг перемагає у швидкості та податковій частині.
Важливий момент 2026 року: з 1 січня повернувся ПДВ на електромобілі за ставкою 20%. Для компаній-платників податку це відкрило можливість формувати податковий кредит, чого раніше просто не існувало.
Для кого підходить лізинг
Логіка вибору сильно залежить від статусу клієнта. Розглянемо обидві ситуації окремо.
Юридичні особи та ФОП
Тут переваги найочевидніші. Лізингові платежі відносять на витрати, що зменшує базу оподаткування прибутку.
Платники ПДВ додатково отримують податковий кредит із суми платежів. Для компанії, яка бере кілька автомобілів одразу, економія виходить відчутною.
Ще один плюс — автомобіль не висить на балансі як актив із кредитним навантаженням. Це впливає на фінансові показники, які банки дивляться при інших зверненнях.
Типовий приклад: служба доставки бере п’ять компактних електрокарів. Витрати на зарядку виходять у рази нижчими за пальне, а платежі рівномірно розподілені по місяцях.
Фізичні особи
Для приватного водія картина складніша. Податкових переваг немає, а ставка зазвичай вища за корпоративну.
Виграш тут в іншому — у порозі входу. Аванс може бути меншим, ніж у банківському кредиті, а пакет документів помітно простішим.
Схема з поверненням авто наприкінці строку теж працює на користь приватника. Ви фактично платите за користування, не думаючи про майбутній продаж і стан батареї через п’ять років.
Гроші люблять рахунок, але ще більше вони люблять чіткий план. Без нього будь-яка вигідна пропозиція перетворюється на лотерею.
Що перевірити перед підписанням
Договір лізингу довший за кредитний і містить більше нюансів. Пройдіться по цьому переліку до того, як ставити підпис.
- Порахуйте загальну суму всіх платежів разом з авансом і викупом.
- Уточніть, чи фіксована ставка на весь строк, чи прив’язана до курсу.
- Перевірте розмір і умови сплати залишкової вартості.
- З’ясуйте, які штрафи передбачені за дострокове погашення.
- Дізнайтеся, хто оплачує страхування та чи можна обрати страховика.
- Прочитайте пункт про вилучення авто при прострочених платежах.
- Перевірте, чи входить гарантія на батарею в умови обслуговування.
Найбільше сюрпризів ховається саме в пунктах про страхування та штрафи. Іноді комісія за дострокове закриття з’їдає всю економію, заради якої договір і укладався.
Кому вигідний електромобіль в лізинг
Бізнесу з оборотом і потребою в кількох машинах ця схема підходить майже завжди. Податкова частина сама по собі закриває різницю в ставці.
Приватному водію варто рахувати уважніше. Якщо ви плануєте їздити на авто вісім років, кредит із подальшою власністю виглядає розумніше.
Проте є сценарій, коли лізинг електромобіля виграє й у приватника. Ринок електрокарів змінюється щороку, і можливість через три роки просто пересісти на свіжу модель без клопоту з продажем вартує певної переплати. Порахуйте обидва варіанти на конкретних цифрах — калькулятор тут переконує краще за будь-які аргументи.